
> Récapitulatif des possibilités:
Récapitulatif des possibilités:
- en cas de décès avant l’âge de pension
Si l’affilié décède avant qu’il n’ait demandé sa pension complémentaire, celle-ci revient à son/ses bénéficiaire(s). Le(s) bénéficiaire(s) est (sont) déterminé(s) dans le règlement de pension sur base de l’ordre suivant:
- Le partenaire légal
- A défaut, les enfants de l’affilié décédé
- A défaut, les parents
- A défaut, les frères et/ou soeurs
- A défaut, le fonds de pension
Dès que Pensio TL reçoit par l’intermédiaire de la banque carrefour de la sécurité sociale, la date de votre décès, Pensio TL enverra automatiquement une lettre à l’adresse des bénéficiaires avec les informations utiles et le formulaire adéquat.
Ce formulaire doit être renvoyé à PRO PENSIO complètement rempli et accompagné d’une copie de l’acte de notoriété ou la déclaration de dévolution héréditaire.
Si le dossier administratif est complètement en ordre, le capital net sera payé au(x) bénéficiaire(s) à la date pivot.
LE VOF PRO PENSIO mettra tout en oeuvre pour rechercher les héritiers, de sorte que les réserves acquises pourront toujours être payées aux bénéficiaires légitimes.
- vous prenez votre RCC (= chômage avec complément d’entreprise auparavant prépension complémentaire conventionnelle)
Vos réservez constituées restent sur votre compte individuel jusqu’à la prise de cours effective de votre pension. Il existe une exception pour les travailleurs qui ont été licenciés dans le cadre d’un régime de chômage avec complément d’entreprise (RCC). Pour cela, il est exigé que vous ayez au moins 55 ans au moment de votre licenciement et que votre licenciement s’inscrive dans le cadre d’un plan de restructuration, établi avant le 1er octobre 2015.
Pour ces travailleurs, la pension complémentaire peut être payée à leur 60e anniversaire. - vous prenez votre pension légale
Dès que PENSIO TL reçoit, par l’intermédiaire de la banque carrefour de la sécurité sociale, la notification de votre date de pension, et au plus tard au cours du mois précédant votre 65ième anniversaire, vous recevez automatiquement une lettre de Pensio TL comprenant plus d’infos et le calcul de la somme actuellement disponible du capital de pension complémentaire (en tenant compte des retenues INAMI, solidarité et précompte professionnel).
Vous devez uniquement renvoyer à PRO PENSIO le formulaire « Liquidation de la prestation du capital lors de la pension », complètement rempli et accompagné des annexes nécessaires.
Conséquences fiscales ?
En cas de versement d’un capital et conformément à la législation en vigueur, la pension complémentaire est assujettie aux taxes suivantes:
- une cotisation INAMI de 3,55%
- une cotisation de solidarité qui varie entre 0% et 2%, en fonction du niveau du capital de pension.
- le précompte
- en cas de pension légale: 16,66% (réduit éventuellement a 10%)
- en cas de prépension:
- versement dès 60 ans : 20,19%
- versement dès 61 ans : 18,17%
- versement dès 62 à 64 ans : 16,66%
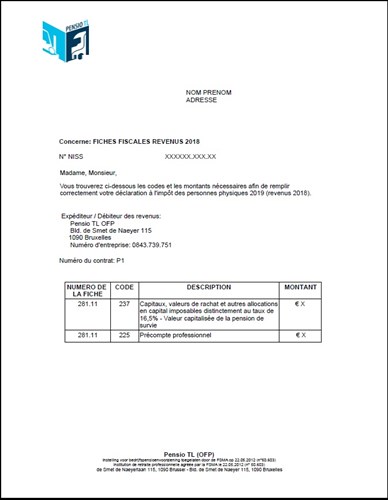
Chaque bénéficiaire reçoit l’année suivant le paiement du capital par le Fonds de Pension une fiche 281.11. ll suffit de reprendre les montants sur votre déclaration fiscale.
Quand le versement est fait à l’occasion d’un décès, aucun droit de succession n’est dû quand le bénéficiaire est l’épou(x)(se) ou les enfants du défunt de moins de 21 ans. Dans tous les autres cas, des droits de succession doivent être payés.
Nouveau tarif fiscal favorable pour la pension complémentaire
Nouveau tarif fiscal favorable pour la pension complémentaire
- Traitement fiscale ordinaire de votre pension complémentaire
Votre pension complémentaire est soumis au précompte professionnel.
La pension complémentaire octroyée au plus tôt lorsque vous atteignez l’âge légal de la pension (à 65 ans) est en principe soumise au précompte professionnel de 16,66%.
Si vous étiez « effectivement actif » jusqu’à l’âge légal de la pension (65 ans), vous pouvez bénéficier d’un tarif favorable de 10,09%. -
Nouveau tarif favorable
Pour les affiliés avec une longue carrière (carrière complète de 45 années) qui ont débuté le travail très jeune (par ex. à 15 ans), le régime ordinaire est fiscalement injuste.
Une personne qui prenait sa pension légale anticipée après 45 années de carrière (par ex. à 60 ans – donc avant l’âge légal de la pension) ne pouvait pas bénéficier du tarif fiscal favorable de 10,09% lorsqu’elle percevait la somme de sa pension complémentaire.
Pour remédier à cette injustice, la nouvelle loi du 27 février 2019 a été établie.
Cette nouvelle loi diminue le précompte professionnel de 16,66% à 10,09% si certaines conditions sont remplies (carrière complète et effectivement actif). - Clarification de ces 2 conditions du nouveau tarif favorable
Afin de clarifier les notions « carrière complète » et « effectivement actif », le fisc en collaboration avec de Service Fédérale des Pensions a émis une circulaire (2019/C/135) le 19 décembre 2019.
Que signifie avoir une carrière complète ?
Vous disposez d’une carrière complète lorsque vous avez presté au moins 104 jours temps plein pendant 45 années de carrière.
Que signifieêtre effectivement actif ?
Être effectivement actif signifie que vous avez travaillé les trois dernières années avant l’âge auquel les conditions d’une carrière complète sont remplies.
Si les trois dernières années avant l’âge auquel les conditions d’une carrière complète sont remplies vous étiez en « RCC avec une disponibilité adaptée pour le marché du travail », vous êtes également considéré comme effectivement actif. - Que devez-vous faire pour bénéficier du tarif fiscal favorable ?
Si vous souhaitez bénéficier du tarif fiscal favorable (précompte professionnel de 10,09%), vous devez fournir les documents suivants à Pensio TL lors du traitement de votre dossier:
- Attestation du Service Fédéral des Pensions « Information sur la durée de carrière » (https://www.sfpd.fgov.be/fr);
- Attestation(s) d’(es) employeur(s) que vous étiez effectivement actif les trois dernières années avant l’âge auquel les conditions d’une carrière complète sont remplies.
A l’aide de ces attestations, Pensio TL pourra retenir le précompte professionnel correct.
En absence de ces attestations, Pensio TL doit appliquer le précompte professionnel normal (de 16,66%) et aucune correction ne pourra être introduite. - Récupération du précompte professionnel
Comme certains dossiers ont été traités par Pensio TL lorsqu’il y avait encore beaucoup d’imprécisions concernant le tarif fiscal favorable (la loi du 27/02/2019 étant entrée en vigueur rétroactivement à partir du 1/1/2019 et la circulaire émise le 19/12/2019), il se peut que le précompte professionnel normal de 16,66% ait été appliqué dans votre dossier.
Si tel est le cas, vous pouvez corriger ceci par le biais de votre déclaration fiscale, si vous satisfaites aux 2 conditions.
- Vous disposez d’une carrière complète de 45 années ;
- Vous étiez effectivement actif les trois dernières années avant l’âge auquel les conditions d’une carrière complète sont remplies.
Sur la fiche fiscale que vous recevez de Pensio TL, le montant imposable sera rempli au code 214 (de 16,66%).
Vous pouvez corriger en remplissant votre déclaration fiscale comme suit :
- Vous complétez au code 215 le montant mentionné au code 214 ;
- Aucun montant ne peut être repris au code 214 ;
- Le montant du code 225 est correct.